前几天被问到一个问题:
“为了抢市场份额,去提升用户体验、提供额外增值服务,这算不算卷?”
我说,这个问题问反了。
真正该问的不是“卷不卷”,而是:
我投入的这些体验,究竟是在创造客户新的选择理由,还是只是在支付竞争的入场费?
市场份额只是结果。判断一个体验投入是不是战略,我认为至少要看两件事。
第一个判断:你在攻,还是在防?
同样是提升用户体验,“攻”和“防”的逻辑完全不同。
攻是从用户的问题出发,解决一个还没有被很好解决的任务。
防是从竞争对手出发:别人已经做了,我不做就可能掉队。
海底捞早期在等位场景里提供小食、美甲、擦鞋等服务,就是一个很典型的例子。它真正解决的并不是“火锅店还能多送什么服务”,而是一个很具体的体验问题:等待本身会制造焦躁和时间浪费感。
于是海底捞没有只盯着“缩短实际等待时间”,而是改变了用户对这段等待时间的感受。等待原本只是消费之前必须忍受的一段时间,后来变成了整个服务体验的一部分。
这就是攻。
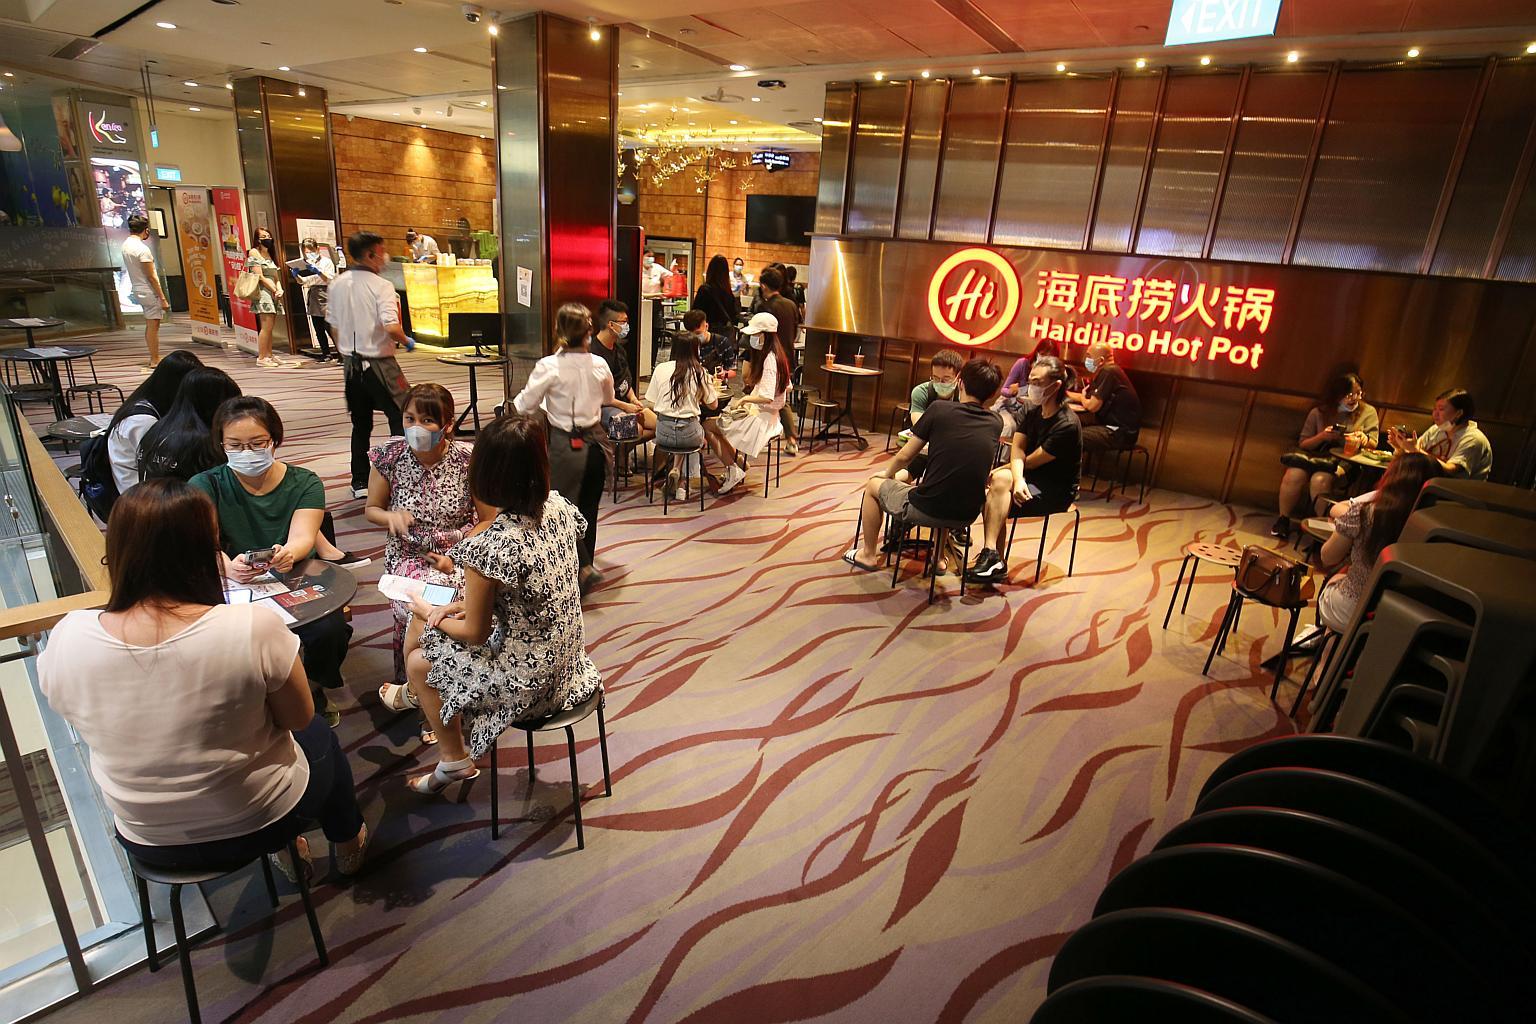
海底捞等位服务
因为企业首先回答的是:用户哪里不舒服?我能不能重新设计这个体验?而不是:“同行最近又加了什么服务?”
后来,当等位小食、等位区服务逐渐成为餐饮行业普遍做法之后,同样的动作,其竞争价值就发生了变化。不做,客户可能觉得体验不完整;做了,客户却未必因此选择你。
但这里需要特别区分:防守,不等于内卷。
任何行业都会形成基础体验标准。支付便利、售后响应、配送通知、基础会员权益……很多过去的创新,最后都会变成客户默认应该拥有的东西。企业为了守住基本盘,当然需要跟进。
真正的“卷”发生在另一刻:一个体验已经无法形成新的客户价值和选择理由,但所有企业仍然在同一个维度上不断追加成本。
你送两项,我送三项;你响应十分钟,我响应五分钟;你送一次,我送终身。成本不断增加,但客户并没有因此更愿意选择谁。
这才是真正的内卷。
所以判断“攻”还是“防”,真正值得问的不是:“同行有没有做?”而是:“即使没有竞争对手提醒我,我能不能清楚解释:这个体验究竟解决了用户什么问题?”
如果答案来自用户,你更可能是在创造价值。如果答案只能是“别人都有”,那它至少不是你的差异化战略。
第二个判断:这个体验能形成飞轮吗?
第一层判断解决的是:有没有创造新的客户价值。
但这还不够。因为有些体验确实很好,用户也喜欢,却可能成本极高、难以复制,甚至企业规模越大亏得越多。
所以第二个问题是:这个体验能不能形成一个自增强的系统?
所谓体验飞轮,并不是“体验好,所以生意一定会好”。
真正的飞轮应该存在这样一条可以被验证的因果链:
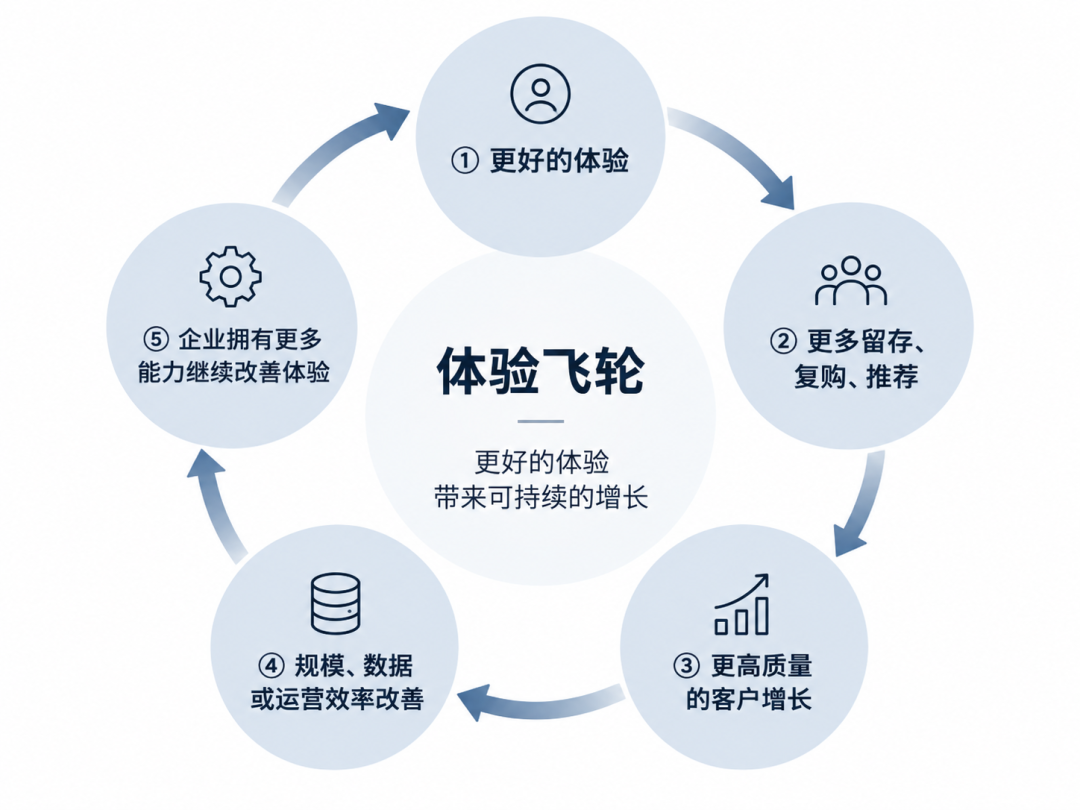
关键在于最后那一箭:增长之后,下一轮体验有没有变得更容易、更便宜,或者更好?
如果没有,它就不是飞轮。它只是一次持续花钱的体验投入。
判断一个飞轮能不能成立,至少要看两个结果。
第一,客户行为有没有发生变化。
不是只问“满意不满意”,而是看:他有没有留下来?有没有增加购买?有没有主动推荐?NPS 可以帮助观察推荐意愿,但真正重要的是客户行为有没有改变。
第二,企业的经济性有没有因此改善。
体验带来的留存、复购、推荐和客户价值,能不能覆盖甚至反过来支持体验投入?如果体验越好,单位成本越高;用户虽然喜欢,却没有更高留存、更高复购、更强推荐,那么这仍然可能是一门不成立的生意。
所以,规模本身并不是飞轮。只有当规模能够反过来改善成本、选择、网络密度、数据能力或服务效率,并进一步改善体验时,规模才真正成为飞轮的一部分。
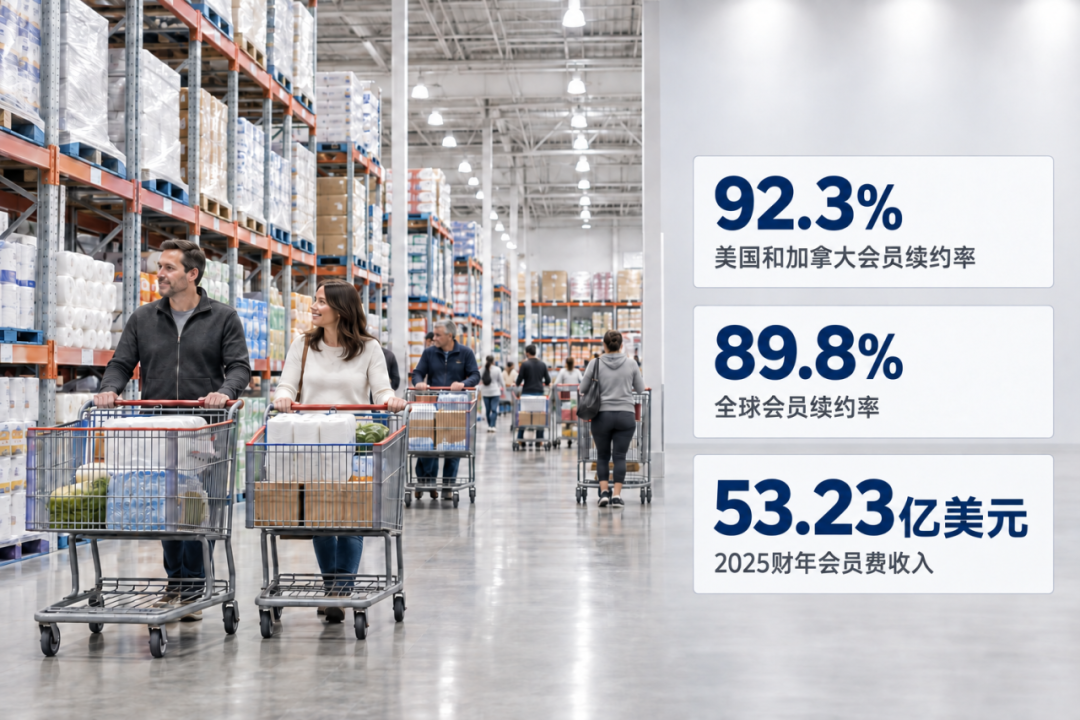
Costco通过会员关系形成体验飞轮
很多企业用户越来越多,却没有形成飞轮。增长只是让客服更忙、补贴更多、服务成本更高,规模越大,体验反而越难维持。这不是飞轮,而是负担。
补贴型增长也是如此。首单低价、满减券、拉新返现,都可以带来用户和订单,问题在于补贴把用户拉进来之后,有没有新的价值把他留下来。如果用户选择你的核心理由始终只是“今天更便宜”,竞争对手只要多补一点,用户就可能离开。
真正的飞轮,是增长之后形成更高留存、复购和推荐,并通过规模进一步改善成本结构或体验能力。否则,钱一停,增长也停。
补贴可以买来增长,但买不到飞轮。
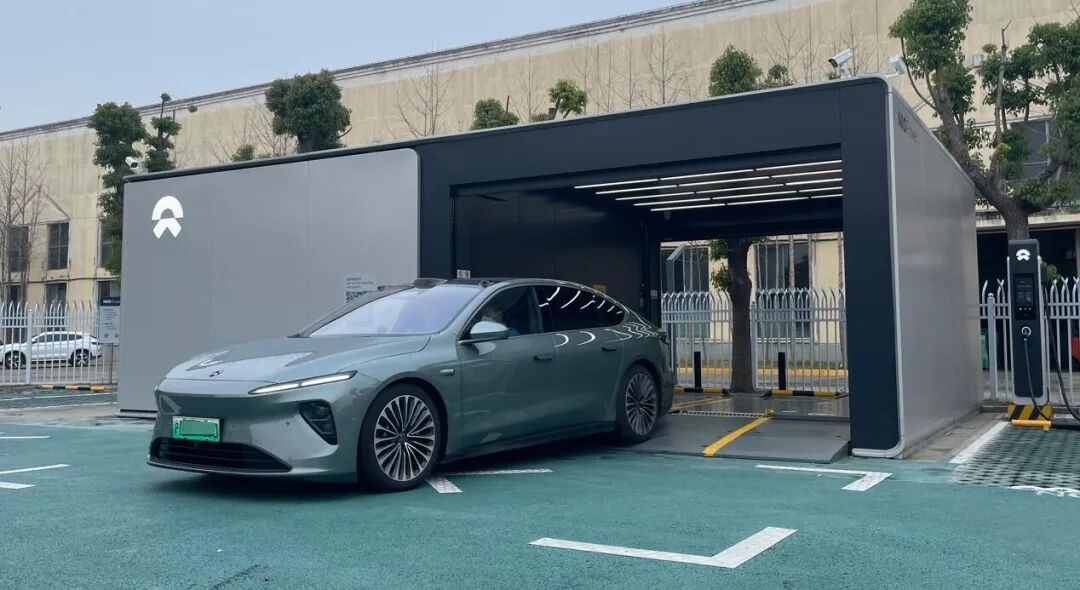
蔚来官方换电站
所以好的体验战略,从来不是一句“用户喜欢就值得做”,而是同时回答两件事:用户为什么需要它?企业为什么能够长期做下去?
增值服务:最容易被误读的战场
前面两个判断,最终都会落到一个很现实的问题:企业为了争夺客户提供更多增值服务,到底是不是卷?
答案仍然不是看“送了多少”,而是看它在客户价值里面扮演什么角色。不是卷的增值服务:改变客户完成任务的方式
蔚来换电之所以不是简单的“买车送服务”,是因为它直接改变了车辆补能体验。海底捞早期对等位场景的设计,也不是单纯讨好用户,而是在重新设计“等待”这件事。
它们共同的特点是:服务改变了客户完成某个任务的方式。它因此可能成为客户选择你的理由。
行业标配:必须做,但不要误以为它还是差异化。很多体验创新最终都会成为行业标准。这是正常的。一项服务一旦进入客户的基本预期,它的角色就会从“有它,我为什么选你”,逐渐变成“没有它,我为什么不选你”。
这个时候企业仍然需要做。但应该清楚:它承担的是守住体验底线的作用,而不是创造差异化的作用。
最大的管理误区,是把“必须做”误认为“做得越多越有竞争力”。如果大家都已经做到 80 分,再投入巨大成本把某个客户并不敏感的项目从 90 分做到 95 分,未必是在创造价值,有可能只是在增加成本。
最隐蔽的卷:用服务补产品的洞
还有一种体验投入更加危险。产品和流程本身存在明显问题,企业却不断增加人工服务、补偿和特殊权益去兜底。
例如:系统不稳定,于是不断增加人工客服;流程过于复杂,于是配置越来越多专人协助;产品质量问题反复出现,于是持续提高售后补偿。
短期看,这些动作确实可以改善客户情绪。但如果根因没有被解决,企业实际上是在:用越来越昂贵的服务成本,为一个没有被解决的产品问题买单。
这不是体验战略。这是把问题从产品成本转移成服务成本。
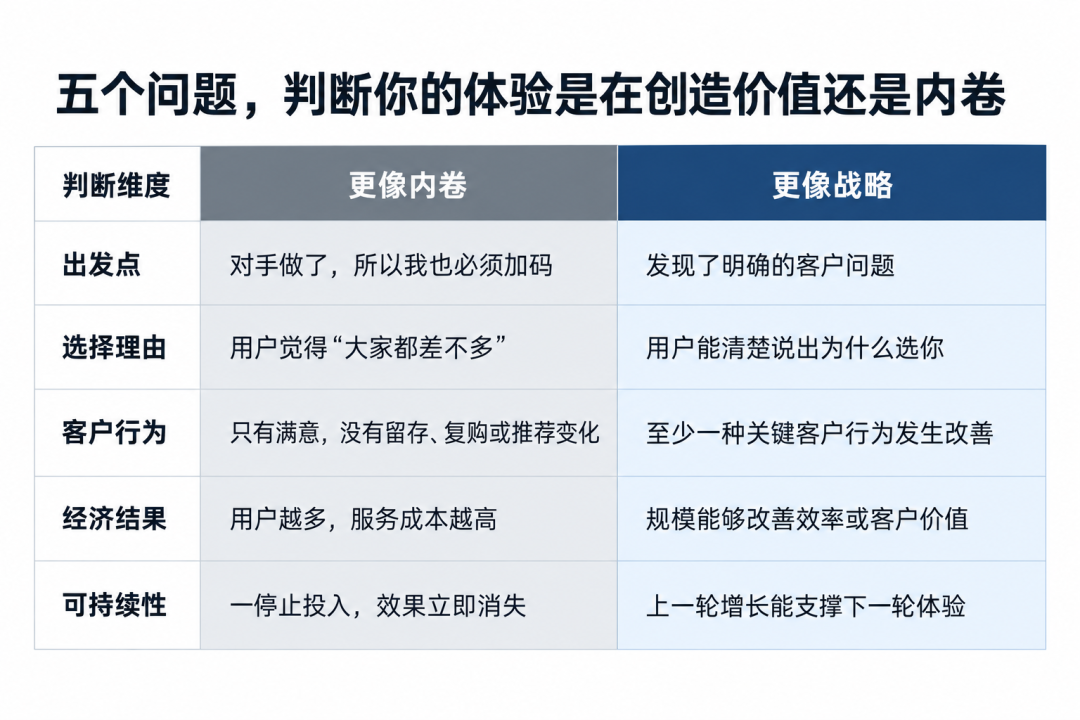
回到最开始的问题
抢市场份额做体验,是战略还是卷?
市场份额本身没有问题。任何企业都希望获得更多客户。真正的区别在于:你是在“买”市场份额,还是在“赚”市场份额。
靠更多补贴、更多赠品、更多行业同质化服务,也可以买到一段时间的增长。但如果客户没有形成新的选择理由,一旦竞争者投入更多,这些份额随时可能流走。
另一种增长则不同。企业解决了一个重要的客户问题,这个体验改变了客户的留存、复购或推荐,客户增长又进一步改善成本、效率、网络或者数据,于是企业有能力继续创造更好的体验。
这时候,市场份额不是被“抢”来的。它是客户价值不断积累之后的结果。
把前面的两个判断落到管理动作上,企业需要建立一条从客户价值到经营结果的验证链。
第一,确认这项体验是否解决了客户真正重要的问题,能否形成清晰的选择理由。
第二,验证客户行为是否发生变化。NPS 可以帮助识别推荐意愿及其驱动因素,同时还要结合留存、复购和推荐等行为指标,判断体验改善有没有从态度走向行动。
第三,判断这种变化能否沉淀为客户资本。留存价值、潜力价值和口碑价值是否提升,带来的长期回报能否覆盖体验投入,决定了增长能不能持续。
这条验证链把体验战略的两面连在一起:先看客户是否获得了重要价值,再看这种价值能否转化为客户行为和长期经营价值。当两端能够闭环,体验才会从成本项变成增长机制。
好的体验不是比谁给得更多。而是让客户得到更重要的价值,同时让企业拥有继续创造价值的能力。